


Inserción de la Argentina en el mundo
¿Qué política exterior necesita Argentina para empujar los “cuatro motores exportadores” en el contexto de fragmentación geoeconómica?
En el actual contexto de fragmentación geoeconómica, Argentina se encuentra ante una oportunidad sistémica para potenciar sus "cuatro motores exportadores": la agroindustria, la energía, los minerales críticos y los servicios basados en el conocimiento. Esteban Actis sostiene que la política exterior del país no debe estructurarse sobre un alineamiento ideológico exclusivo con Estados Unidos, sino en función de las demandas geográficas específicas de su entramado productivo. Mientras que los sectores de energía, minería y servicios se benefician de la integración en cadenas de suministro occidentales seguras impulsadas por la necesidad de socios confiables (el friend-shoring), el sector agroindustrial mantiene una profunda dependencia de los mercados asiáticos, particularmente de China, lo que lo expone al riesgo de una "geopolitización tardía" si se descuidan los vínculos diplomáticos al más alto nivel.
Para conciliar estas demandas sectoriales divergentes, el autor propone una estrategia de "acomodamiento pragmático no excluyente". Este enfoque implica acompañar selectivamente a Washington para capitalizar inversiones y asegurar el comercio de recursos estratégicos, pero sin sacrificar la vital relación comercial con Beijing. Tomando como espejo el modelo de Australia —que disocia el origen de las inversiones de los destinos de exportación—, Argentina debe construir opciones externas creíbles y diversificar sus mercados. En definitiva, eludir un acoplamiento hiperoccidental exclusivo le permite al Estado gestionar sus dependencias de manera estratégica, transformando su posición geográfica de una condena histórica a un activo geoeconómico fundamental para el desarrollo nacional.
____________________________
Introducción
La publicación del CARI La Inserción de Argentina en el Mundo presentó recientemente dos excelentes trabajos (los cuales serán de referencia obligada en la disciplina) que buscan pensar la política exterior argentina en el actual contexto global en plena mutación y ebullición.
Schenoni (2026) plantea que la autonomía es el margen tolerado por las grandes potencias. En un mundo bipolar, ese margen se angosta. Para Argentina, la geografía hemisférica y la asimetría de poder hacen que el alineamiento con Estados Unidos sea la estrategia modal. Ese alineamiento debe ser "activo": preservar vínculos no sensibles con China, extraer beneficios mediante issue linkage. Para Merke (2026), en cambio, la autonomía no es solo margen concedido, sino también capacidad que el Estado produce. En un mundo transaccional, donde el orden liberal da paso a un regateo coercitivo, la variable estratégica decisiva ya no es el alineamiento, sino la calidad de las “opciones de afuera” que un Estado construye. La pregunta estratégica no es con quién alinearse, sino cómo llegar a cada negociación con alternativas creíbles. Merke cuestiona la lógica bipolar de Schenoni: la UE, el Mercosur y las coaliciones de países intermedios son actores con peso propio que el esquema de dos polos invisibiliza. La política exterior argentina debe administrar una cartera de opciones diferenciadas por área temática, no una posición única sobre el eje Estados Unidos-China.
Como contribución al debate iniciado, este trabajo argumenta que la inserción internacional de Argentina en la próxima década debe orientarse por la estructura de la demanda exportadora en el marco de la actual fragmentación geoeconómica (Aiyar et al., 2023), centrada en los cuatro complejos/motores exportadores de la Argentina que están cambiando la fisonomía productiva del país: alimentos, energía, minerales y servicios basados en el conocimiento (SBC). Los cuatro motores exportadores tienen (y tendrán) geografías de demanda distintas y, en algunos casos, antagónicas geopolíticamente, lo que hace imposible cualquier estrategia de alineamiento exclusivo sin afectar en parte del modelo de crecimiento. La pregunta que estructura el artículo es qué estrategia macro de política exterior (Russell y Tokatlian, 2008) en el contexto de fragmentación geoeconómica es funcional para apalancar las principales exportaciones del país.
La política exterior de Argentina de cara a la próxima década no puede construirse sobre lineamientos y aspiraciones desvinculadas de su entramado productivo en el marco de las mutaciones y cambios en la estructura de poder global. Así, si la unidad de análisis es la política exterior, la lógica sistémica donde se ancla el artículo se mueve de la geopolítica a la geoeconomía (Kerim, 2026), de la política internacional a la economía política internacional (Gilpin, 1987).
Si Schenoni se pregunta con quién alinearse, y Merke se pregunta cómo construir opciones, el presente trabajo se pregunta ¿qué estructura de demanda tienen las exportaciones y qué le pide cada sector a la política exterior? En ese marco, el trabajo propone el concepto de “acomodamiento pragmático no excluyente” como categoría norte de la inserción internacional de cara a la cuarta década del siglo XXI.
El desarrollo del trabajo parte de cuatro supuestos de partida. A saber:
1. A diferencia de la hiperglobalización, el contexto de fragmentación geoeconómica brinda oportunidades para la inserción comercial de América Latina en general (Winter, 2023) y Argentina en particular (Sica, 2025).
2. Los patrones de incentivos del mercado son cruciales para comprender la acción externa estatal (Moravcsik, 1997). Los modelos de desarrollo son un condicionante importante para el diseño de cualquier política exterior (Van Klaveren, 1992; Actis, Lorenzini y Zelicovich, 2016).
3. En el último lustro, la permisibilidad internacional (Jaguaribe, 1979) es restrictiva para la búsqueda de estrategias autonómicas y —de hedging— debido a la mayor influencia de Estados Unidos sobre el hemisferio (Schenoni, 2026; Laporte y Schenoni, 2026; Schenoni y Laporte, 2026). América Latina —salvo Brasil— tendrá fuertes presiones para navegar entre estrategias de acoplamiento/acomodamiento (Russell y Tokatlian, 2008) con relación a Estados Unidos.
4. El acoplamiento con Estados Unidos es una posición razonable sobre el eje de los valores y de la seguridad, pero insuficiente como estrategia de crecimiento económico (Merke, 2026). Una estrategia de acoplamiento y de subordinación de la política exterior a los intereses de Estados Unidos no es funcional para apalancar equilibradamente los cuatro motores exportadores que tiene la Argentina en el contexto de fragmentación geoeconómica. Inclusive frente a una mayor presión externa por parte de Washington, es posibles implementar estrategias externas sofisticadas para promover intereses nacionales (Zelicovich y Actis, 2025).
1. La era de la fragmentación geoeconómica. Una oportunidad sistémica para Argentina
La fragmentación geoeconómica es definida como el proceso gradual pero incremental por el cual la economía mundial se divide en bloques comerciales y financieros impulsados por la geopolítica y la competencia entre grandes poderes, revirtiendo así décadas de integración global, redirigiendo flujos de comercio, inversión y la tecnología hacia alianzas estratégicas bajo el prisma de la seguridad nacional (Aiyar et. al, 2023).
En términos generales, la hiperglobalización que caracterizó a la pos Guerra Fría (Rodrik, 2018) penalizó a Argentina por la lejanía de los centros de producción industrial y de consumo global, por la prima negativa de distancia geográfica/logística. En un contexto de globalización de costos (Actis, 2022), donde se buscaba la eficiencia bajo los fundamentos de oferta/demanda de un gran mercado global, la inserción en las cadenas globales de valor y suministro fue compleja y restrictiva para América del Sur, en general, y para la Argentina, en particular.
Desde hace una década, en un escenario de alta incertidumbre caracterizado por una era shocks tras shocks, esa lógica comienza a invertirse. En muchos sectores considerados críticos (criticidad del recurso), lo que importa ahora no solo son los costos y la disponibilidad global de la oferta, sino la confiabilidad geopolítica del proveedor para minimizar riesgos (geopolíticos y otros como los ambientales) y garantizar accesos a mercados de largo plazo (secure trade y friend-shoring). La tendencia de una oferta de bienes críticos atravesada por la fragmentación geoeconómica implica un realineamiento de muchos mercados. Por ejemplo, no importa solo cuánto será la producción global de cobre en 2035 y su relación con la demanda, sino la confiabilidad de la demanda de toda la cadena de suministro y la organización política detrás (Bosch, 2026). La fragmentación geoeconómica genera oportunidades para proveedores confiables de recursos estratégicos, dado que los compradores (empresas bajo incentivos/presión estatal) compiten entre sí por el acceso (Aiyar y Ohnsorge, 2024). En este tránsito geoeconómico en pleno desarrollo, que podemos definir como la era de la globalización de riesgos (Actis, 2022), Argentina pasa de ser periférica a ser estratégica en mercados específicos como los de minerales y de energía.
2. Los cuatros motores exportadores de la Argentina: comercio y geopolítica para entender la demanda presente y futura
La permisibilidad de la variable externa señalada y la dotación de factores del país (sus ventajas comparativas) han reabierto el debate sobre la posibilidad de un patrón de crecimiento más intensivo en exportaciones. Al tradicional complejo agroindustrial, principal fuente histórica de divisas, se agregan sectores con potencial de expansión relevante: los hidrocarburos no convencionales de Vaca Muerta; la minería de litio, cobre y plata, y los servicios basados en conocimiento. La Argentina posee recursos de litio, gas y petróleo shale de importancia global, así como capacidades de capital humano aprovechables en servicios intensivos en conocimiento. Sin embargo, la transformación de ese potencial en crecimiento sostenido y una relajación durable de la restricción externa dependerá de consolidar la estabilidad macroeconómica, ampliar la apertura comercial, asegurar condiciones regulatorias previsibles, desarrollar infraestructura y movilizar inversiones de largo plazo (World Bank, 2024; Organisation for Economic Co-operation and Development [OECD], 2025).
En 2025, estos cuatro sectores combinados exportaron casi USD 80.000 millones y su crecimiento explica en parte que las proyecciones, de acuerdo con la consultora ABECEB, indiquen que en 2026 la Argentina estaría cerca de superar la marca de USD 100.000 millones en exportaciones totales (Comercio y Justicia, 2026). De acuerdo con distintas proyecciones, para el 2035 solo esos cuatro sectores podrán exportar USD 140.000 millones, claramente un escenario de game changer para la economía argentina. No es intención de este trabajo entrar en el debate sobre el desarrollo que hay detrás de estos sectores (encadenamientos productivos) y la compatibilidad con un modelo de desarrollo que derrame hacia otros sectores, como así también la necesidad de complementar políticas macroprudenciales con microsectoriales. Se comparte con Kosacoff y Coatz (2026) que los recursos naturales pueden ampliar las exportaciones y alivianar la restricción externa, pero su impacto en el desarrollo será notablemente más importante si se articulan con capacidades industriales, tecnológicas y empresariales.
Gráfico 1. Evolución de las exportaciones y proyección de los cuatro motores exportadores
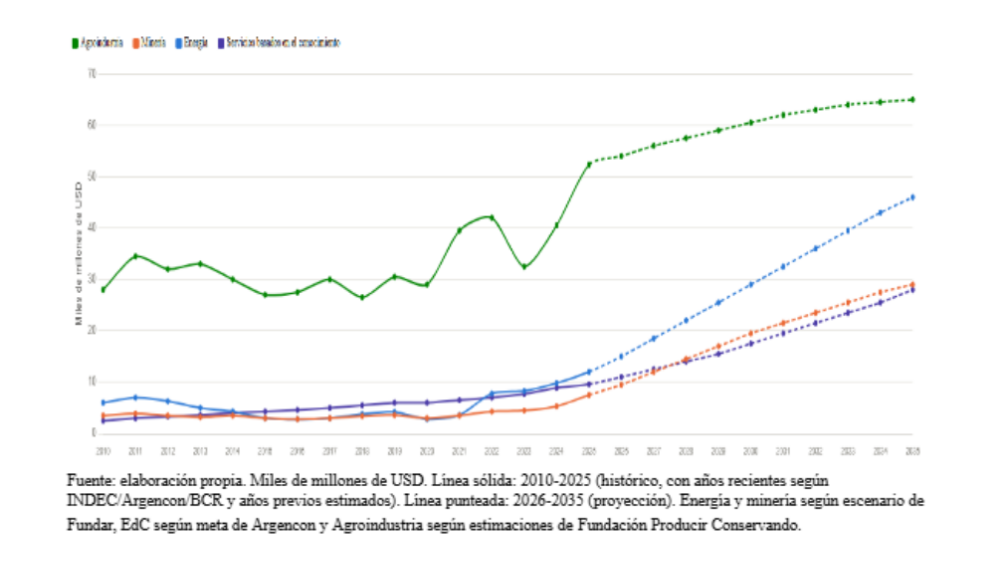
Como señalamos anteriormente, la fragmentación geoeconómica está alterando los mercados y las cadenas de suministros. De cara al 2035, los destinos geográficos de las exportaciones de la Argentina —y las inversiones asociadas—, además de estar vinculados a la complementariedad/competitividad económica y los clásicos patrones de demanda estarán cada vez más condicionados por la naturaleza del vínculo entre comercio y geopolítica. Es esperable entonces pensar dos tipos de lógicas comerciales, una que podríamos llamar comercio geopolíticamente estructurado —donde ubicaríamos al sector de energía, minerales y SBC— y un comercio con lógica de mercado, pero con riesgo de geopolitización tardía —donde entraría el sector agroindustrial—.
2.1 Comercio geopolíticamente estructurado
La fragmentación geoeconómica está modificando la función de demanda que enfrentan los exportadores argentinos de energía y minerales. La oportunidad no proviene necesariamente de una insuficiencia estructural de recursos a escala global, sino de la creciente dificultad de los países importadores para acceder de manera segura, continua y políticamente aceptable a la oferta existente. En un contexto de rivalidad entre grandes potencias, sanciones, controles de exportación, conflictos regionales y estrategias de friend-shoring; petróleo, gas, litio, cobre y otros recursos estratégicos dejan de ser bienes homogéneos: su valor relativo incorpora atributos de confiabilidad (geo)política, previsibilidad regulatoria, trazabilidad, seguridad de las rutas marítimas y compatibilidad con las cadenas de abastecimiento de los países compradores.
Bajo estas condiciones, la Argentina puede ganar relevancia (y una demanda extra) como proveedor de energía y minerales. Sus ventajas no se limitan a la disponibilidad de shale oil y shale gas en Vaca Muerta, o a sus reservas de litio y cobre, sino que incluyen su distancia respecto de los principales focos de conflicto energético, la posibilidad de abastecer mercados diversificados y su potencial inserción en cadenas de suministro occidentales y asiáticas. La competencia entre compradores por contratos de largo plazo, inversión, infraestructura y derechos de compra futura puede, por tanto, ampliar la capacidad de negociación de los países proveedores que preserven opciones externas y eviten una dependencia comercial exclusiva.
La guerra en Irán de 2026 y la interrupción de los flujos por el estrecho de Ormuz ilustran esta dinámica. Antes del conflicto, por esa vía transitaban alrededor de 20 millones de barriles diarios de petróleo y productos; durante marzo, abril y mayo de 2026 los flujos cayeron a un promedio de 2,7 millones de barriles diarios. La Agencia Internacional de Energía (IEA, 2026) estimó pérdidas acumuladas superiores a 1300 millones de barriles y describió el episodio como la mayor interrupción de oferta de la historia del mercado petrolero. La crisis reveló que la vulnerabilidad no reside solo en cuánto petróleo o gas existe globalmente, sino en qué proporción puede llegar efectivamente a los mercados consumidores, a través de rutas seguras y desde jurisdicciones consideradas confiables.
Para la Argentina, la conclusión no es que pueda sustituir por sí sola la oferta del golfo Pérsico ni que toda interrupción internacional sea automáticamente beneficiosa. Los mayores precios energéticos pueden mejorar los ingresos exportadores, pero también encarecen importaciones, financiamiento, seguros y transporte. La oportunidad estratégica aparece si el país convierte sus recursos en oferta efectivamente disponible: producción incremental, capacidad de evacuación, infraestructura de gas natural licuado (GNL) y oleoductos, reglas estables para la inversión, contratos de abastecimiento confiables y una política comercial que mantenga abiertos varios mercados de destino. En esa medida, la fragmentación geoeconómica puede transformar los recursos naturales argentinos en una fuente adicional de divisas y de poder de negociación externo
El apetito por los recursos energéticos argentinos en Estados Unidos es palpable. En mayo de 2026, más de 450 ejecutivos de Estados Unidos y Argentina participaron de la Bilateral Energy Summit en Houston organizada por la Argentina Texas Chamber of Commerce (ATCC), donde empresas, fondos y autoridades proyectaron inversiones millonarias y una nueva etapa de expansión para Vaca Muerta. Las empresas estadounidenses ponderaron la dinámica geopolítica actual como un factor clave, además de la estabilidad macroeconómica impulsada por el Gobierno de Milei, la calidad geológica de la formación, la construcción de infraestructura a gran escala (Barneda, 2026).
Las alianzas con grandes corporaciones estadounidenses (por ejemplo, Pan American Energy y Continental Resources) buscan inyectar el capital necesario para el desarrollo de los bloques de no convencionales de Vaca Muerta. El objetivo es apuntalar la seguridad energética a nivel continental, integrando a los activos de roca de calidad "clase mundial" de Argentina en la red de comercialización global que lidera Norteamérica (Arbolea, 2025).
Por su parte, en mayo de 2026 se firmó el primer contrato de exportación GNL argentino con destino a Europa (Alemania), firmado entre la empresa alemana SEFE —proveedora y distribuidora global de energía— y el consorcio argentino Southern Energy S. A., integrado por Pan American Energy (30 %), YPF (25 %), Pampa Energía (20 %), Harbour Energy (15 %) y Golar LNG (10 %). El contrato prevé el suministro de 2 millones de toneladas anuales de GNL durante ocho años, con inicio de entregas estimado para fines de 2027. La guerra entre Rusia y Ucrania como las tensiones en el vínculo atlántico con el regreso de Trump obligan a Europa a la diversificación energética, emergiendo la Argentina como un proveedor seguro de energía. En 2019 cuando Berlín y Moscú lanzaron la construcción del Nord Stream 2, era totalmente impensado para cualquier funcionario y diplomático alemán que la locomotora europea tendría que buscar pocos años después su seguridad energética en Sudamérica. La geopolítica fue un game changer para el mercado energético euroasiático con impacto directo para la Argentina.
A su vez, el desarrollo de Vaca Muerta tiene una matriz regional sudamericana ineludible tanto por la consolidación de mercados regionales de gas natural como por la construcción de corredores logísticos hacia el Pacífico. Brasil se ha convertido en el principal mercado potencial para el gas argentino debido a la declinación gradual de la producción boliviana en determinadas cuencas, la volatilidad de la oferta hidroeléctrica y la necesidad de abastecer su creciente demanda industrial (Actis, 2025). En este contexto, ambos países avanzan en una estrategia de integración energética basada en el uso de la infraestructura existente en Bolivia y, en el mediano plazo, en nuevos gasoductos de interconexión. Al mismo tiempo, Chile se consolida como el principal socio estratégico para la proyección exportadora de Vaca Muerta hacia los mercados globales del Asia-Pacífico.
La reversión de los gasoductos trasandinos ha permitido reanudar exportaciones crecientes de gas argentino al mercado chileno, mientras que la infraestructura portuaria del Pacífico adquiere una importancia decisiva para el desarrollo del shale gas. Existen iniciativas impulsadas por YPF, ENAP y otros actores para utilizar terminales chilenas y corredores bioceánicos que conecten Neuquén con los puertos de Talcahuano y Mejillones. Estas inversiones reducen costos logísticos, diversifican las rutas de exportación y disminuyen la dependencia de la salida exclusiva por el Atlántico, fortaleciendo la resiliencia geoeconómica de Argentina en un contexto donde la seguridad de las cadenas de suministro y la diversificación de mercados adquieren un valor estratégico creciente.
Además de firmas occidentales, detrás de los proyectos energéticos están los actores financieros. En proyectos como Vaca Muerta Oil Sur, J. P. Morgan lideró un financiamiento de USD 2000 millones para un oleoducto orientado a la exportación de crudo, mientras que en Argentina LNG actúa junto con Santander en la estructuración de un financiamiento de mucho mayor escala y la canalización de deuda hacia infraestructura estratégica de exportación.
En lo relativo a la exportación de SBC desde Argentina, Estados Unidos está construyendo una dependencia estructural de talento externo confiable justo cuando la geopolítica le cierra las opciones asiáticas. A la fricción geográfica del sector (huso horario), la fragmentación geoeconómica le agrega un viento de cola estructural. El reshoring industrial de Estados Unidos —en particular, los data centers y la infraestructura de IA— no es solo política industrial, es una reorganización de la cadena de valor del conocimiento. Por ejemplo, cuando Intel, Microsoft o Google construyen capacidad física en Estados Unidos, están aumentando la demanda de servicios que rodean esa infraestructura y que no pueden cubrirse con talento local. El panorama global de la Economía del Conocimiento premia la competitividad de costos, pero busca cada vez más cadenas de valor confiables: América Latina (por ejemplo, México, Costa Rica, Colombia), así como Argentina ganan escala para exportar servicios.
Estados Unidos ya concentra cerca del 40 % al 45 % del share total de las ventas externas del sector y la posibilidad de crecimiento es muy alta. La cámara que agrupa a las empresas del sector (Argencon) junto a otras cámaras y la Cancillería organizaron el Argentina Tech Hub durante la NY Tech Week 2026 (del 1 al 5 de junio 2026). El Consulado Argentino en Nueva York funcionó como sede nacional y reunió a 43 empresas, más de 700 asistentes y 40 actividades centradas en IA, fintech, venture capital y agtech (Argencon, 2026).
Por último, el sector minero representa, sin dudas, el mayor shift geoeconómico en curso. Argentina aparece como un espacio de competencia entre dos ecosistemas empresariales: empresas chinas que han invertido en la última década principalmente en proyectos de litio y, por otro, inversiones en curso (demanda futura) en litio y cobre de un conjunto de compañías australianas, canadienses y angloaustralianas estrechamente articuladas con la estrategia occidental de seguridad de suministro de minerales críticos. La Argentina se posiciona como una geografía relevante desde una canasta de minerales estratégicos: litio (transición energética), cobre (electrificación, redes e inteligencia artificial), plata (aplicaciones industriales), uranio (regreso de la energía nuclear), entre otros.
Esta transición queda clara en los proyectos de RIGI aprobados por el Gobierno nacional. El anuncio de inversiones en RIGI marcan, sin dudas, la configuración del ecosistema en la próxima década. Hasta julio de 2026, había dos proyectos mineros aprobados bajo el RIGI con liderazgo de empresas chinas: la ampliación de Cauchari-Olaroz (EXAR) en Jujuy y el proyecto Tres Quebradas en Catamarca impulsado por la compañía china Zijin Mining a través de su filial Liex. Hay un tercer proyecto presentado en febrero 2026 (bajo análisis del Gobierno) entre la china Ganfeng Lithium y la socia canadiense Lithium Argentina para desarrollar el proyecto Pozuelos-Pastos Grandes en Salta. El resto de las aprobaciones mineras (5) corresponde a compañías australianas, angloaustralianas o europeas integradas al ecosistema occidental de minerales críticos.
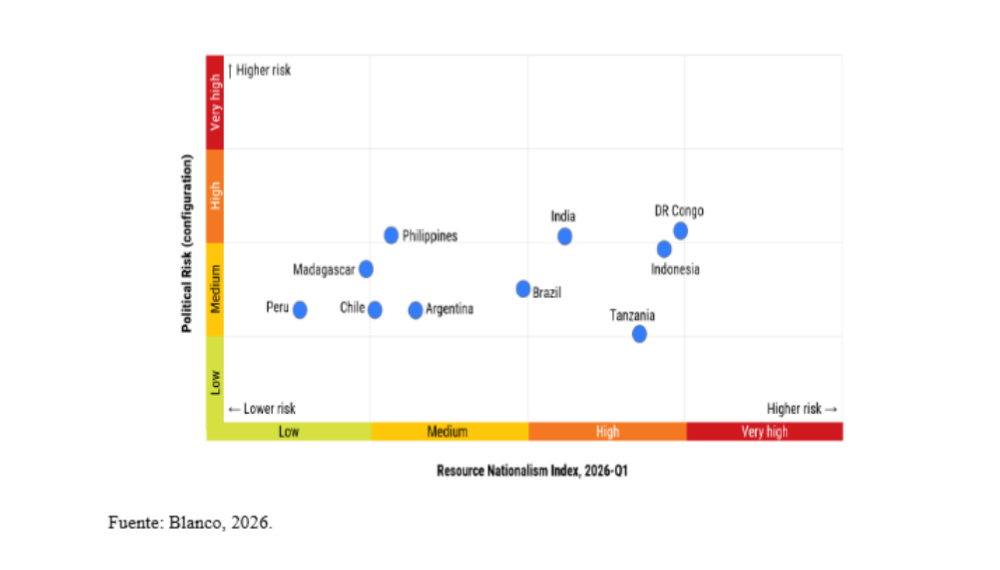
Como bien señala la consultora Verisk Maplecroft, el diferencial de Sudamérica en materia minera no es la magnitud de sus reservas ni los costos relativos, sino la distribución del riesgo. Los países sudamericanos combinan sistemáticamente grandes reservas de minerales esenciales para la tecnología con niveles comparativamente moderados de nacionalismo de los recursos y de riesgo político. Esto ayuda a explicar el creciente interés de Estados Unidos y la Unión Europea (UE) por Sudamérica como piedra angular del reajuste que se está produciendo (Blanco, 2026). El informe señala que para occidente, Argentina, Brasil, Chile y Perú se sitúan en el centro de la oportunidad de reequilibrar las cadenas de suministro de minerales esenciales para la tecnología.
Este aspecto queda claro para la UE. Según el embajador de la UE en Argentina Erik Høeg, la minería argentina es considerada por la UE como un pilar estratégico fundamental para asegurar su autonomía industrial, económica y tecnológica, ya que provee minerales críticos esenciales como el litio y el cobre. El propio Høeg realiza misiones comerciales a Catamarca, Jujuy, Salta y San Juan, para reforzar el vínculo directo entre las provincias, las empresas y las instituciones financieras europeas. La entrada en vigor provisional del Acuerdo Interino de Comercio entre la UE y Mercosur en mayo 2026 otorga un marco jurídico, institucional y regulatorio clave para la consolidación de inversiones europeas en el sector, principalmente vía el paquete de fondos del Protocolo de Cooperación bajo Global Gateway Investment Hub.
Gráfico 2. Sudamérica combina la magnitud de sus reservas con un riesgo de nacionalismo de recursos comparativamente menor
En relación con otro mineral crítico, Argentina tiene una oportunidad real, aunque de mediano plazo, de integrarse como proveedor diversificado de uranio para Estados Unidos. El mercado estadounidense demandó 55,9 millones de libras de concentrado equivalente de uranio en 2024; el 92 % del material entregado fue de origen extranjero y Canadá, Kazajistán y Australia concentraron la mayor parte de los suministros. Esa dependencia, sumada a la búsqueda estadounidense de cadenas seguras y no concentradas, abre espacio para un origen argentino políticamente alineado y geográficamente cercano. El uranio fue reincorporado en la lista final de minerales críticos en 2025, publicada por el Departamento del Interior/USGS. La ventaja argentina está en combinar recursos, proyectos avanzados y capacidades nucleares ya instaladas —CNEA, Dioxitek y CONUAR—, que permitirían aspirar no solo a exportar concentrado de uranio, sino, gradualmente, a capturar mayor valor en la cadena de combustible bajo estándares internacionales de salvaguardias. Se destacan los proyectos de Sierra Pintada, en Mendoza, con producción potencial estimada de 120 toneladas de uranio por año, y Amarillo Grande, en Río Negro, cuya evaluación económica preliminar prevé cerca de 1,5 millones de libras anuales de uranio durante 11 años; Don Otto, en Salta, agrega una escala estimada de 30 toneladas anuales.
Al igual que en el caso de la energía, en la minería también se comienza a generar una red convergente de actores —automotrices, fabricantes de baterías, tecnológicas, fondos, bancos de desarrollo y Gobiernos— que comparten un objetivo: reducir la dependencia de China y asegurar materiales para electrificación, redes eléctricas, defensa y centros de datos. Mineras y desarrolladores como Rio Tinto, McEwen Mining, Glencore, Eramet, Barrick, Newmont y Lithium Americas asumen el riesgo geológico y regulatorio. Por su parte, automotrices o empresas industriales toman participaciones minoritarias para asegurar acceso futuro (Stellantis en McEwen Copper) o tienen contratos offtake de largo plazo (Ford, GM y BMW) y bancos, fondos de inversiones, agencias de crédito aportan el capital y las garantías necesarias.
Por ejemplo, el ETF iShares Lithium Miners and Producers, administrado por BlackRock, incluía a Lithium Argentina AG entre sus posiciones principales —3,87 % de la cartera al 31 de diciembre de 2025—. Dado que la empresa desarrolla activos de litio en la Argentina, la compra de cuotas de ese ETF por inversores globales constituye una forma indirecta de exposición financiera a la expansión de la minería local, sin que ello implique que BlackRock sea titular de los proyectos ni tenga control operativo sobre ellos.
Por lo expuesto, la Argentina tiene el gran desafío de aplicar la lógica australiana que busca tratar por separado tres cosas que en minería suelen venir empaquetadas: quién financia y controla el proyecto, quién compra el mineral y dónde se procesa (Department of Industry, Science and Resources, 2023). Australia entendió que, si esas tres funciones quedan concentradas en un mismo actor o esfera geopolítica, un país puede recibir inversión hoy, pero perder mañana la capacidad de vender, refinar o financiar fuera de esa red.
El caso australiano sugiere que la diversificación de minerales críticos no requiere excluir automáticamente el capital de una determinada procedencia. Requiere, en cambio, impedir que el financiamiento, la propiedad, los derechos de compra futura y el procesamiento queden concentrados en una misma contraparte o esfera geoeconómica (Farrel, 2026).
Para la Argentina el dilema del litio es el siguiente: si Argentina busca excluir de inmediato al capital chino (algo que no está ocurriendo), podría frenar inversiones y reducir su producción. Pero si acepta proyectos íntegramente integrados a China, corre el riesgo contrario: tener más producción, pero con menos capacidad de redireccionarla hacia cadenas occidentales cuando estas ofrezcan mejores condiciones. Así, el gran desafío es asegurar que las provincias o consorcios con financiamiento occidental mantengan una parte comercializable de la producción para compradores alternativos.
2.2 Comercio con lógica de mercado, pero con riesgo de geopolitización tardía
En el sector agroalimentario, la fragmentación geoeconómica no genera demanda adicional para Argentina de la misma manera que en los otros “motores” analizados. Si bien el mercado global de alimentos está impactado por los riesgos geopolíticos globales —guerra comercial entre Estados Unidos y China, guerra en Ucrania y Medio Oriente—, los alimentos no están en el núcleo del conflicto de cadenas estratégicas sensibles entre “bloques”. Por ahora los compradores no buscan "seguridad" en el proveedor, sino precio, volumen y calidad, en una lógica más de business as usual. Sin embargo, un estudio publicado por el FMI advierte que las políticas guiadas por consideraciones estratégicas y de seguridad nacional son cada vez más comunes, pueden llevar a reconfigurar los flujos comerciales de alimentos para evitar un choque de suministro y pueden forzar a los países a comerciar solo dentro de sus bloques aliados (Alvarez, et al. 2023)
China fue en 2025 el principal destino de los embarques de granos, aceites y harinas argentinos. Representa más de la mitad de las exportaciones totales en diez destacados productos del comercio exterior argentino. En dólares, entre los complejos soja, carne y cueros bovinos y litio se explica el 85 % de las exportaciones argentinas a este destino en 2025 (D’Angelo y Terré, 2026). El comercio alimentario con China se potenció desde 2024 con el inicio de las exportaciones de maíz, constituyendo el ejemplo más reciente de la creciente diversificación de la canasta agroexportadora argentina hacia China. Mientras que la soja y la carne ya representaban pilares consolidados del vínculo, la incorporación del maíz amplía la interdependencia agroalimentaria y fortalece el papel de Argentina como proveedor estratégico de alimentos para la seguridad alimentaria china.
Desde hace una década, el país asiático apunta a controlar todo el circuito productivo-exportador alimentario con Argentina. China ha conseguido un control indirecto sobre la producción de granos y oleaginosas con el desembarco de COFCO, que accede a dicha producción anudando contrato con productores locales a partir de la oferta de insumos y servicios, sin involucrarse directamente en la administración ni inmovilizar capital en tierras. De la mano de COFCO, China ha logrado controlar también posiciones importantes en la industria procesadora de materias primas agrícolas, así como en la infraestructura para el almacenamiento y su exportación (Sanz Cerbino et. al, 2025).
Para la Argentina (más aún para Brasil) el informe China`s food Future de la consultora Systemiq (2026) representa un gran llamado de atención. Con la geopolitización de las cadenas de suministros, Beijing aprendió que depender de otros para alimentarse es un riesgo de seguridad nacional. Con la receta de un industrial policy playbook con la que logró tantos resultados en los sectores industriales, China pretende reducir a 2030 un 25 % de las importaciones de soja utilizando biotecnología, cultivos transgénicos propios, granjas verticales. Para 2050 China busca que las proteínas alternativas cubran entre el 35 %y el 50 % de la proteína animal hoy consumida. La búsqueda de una mayor autosuficiencia alimentaria representa un riesgo para los países productores de alimentos. El cambio en la demanda podría dar a los decisores de política chinos la confianza para elevar los estándares de importación y exigir commodities libres de deforestación, e incluso priorizar compradores alineados geopolíticamente ante una menor dependencia externa.
China de a poco comienza a jugar el juego. A fines de 2025, decidió no adelantar compras de soja estadounidense durante el período habitual de comercialización (septiembre-octubre), utilizando las compras agrícolas como instrumento de presión en la negociación comercial con la administración Trump. Por primera vez desde 2018, las importaciones chinas de soja estadounidense cayeron prácticamente a cero al inicio de la campaña comercial, mientras Pekín incrementó sus compras a Brasil y, en menor medida, a Argentina y Uruguay. En los últimos años, China comienza a aprovechar su inmenso poder de mercado, sus reservas estratégicas y su dominio sobre las cadenas de suministro agrícolas para presionar a sus rivales y recompensar a sus socios (Welsh y Hart, 2026)
En el horizonte aparece el riesgo de la geopolitización tardía para la Argentina, dado que la relación de vulnerabilidad se invertiría: China tendría mayor capacidad de utilizar represalias comerciales en el mercado de alimentos como ya ha hecho con Estados Unidos. En la actual dinámica política de las relaciones bilaterales entre Brasil y Argentina con China, es esperable que quien pague los costos desde una evaluación política sea Buenos Aires. Ante este escenario, la diversificación de mercados se vuelve una estrategia comercial necesaria y urgente. Los futuros mercados potenciales no estarán en occidente, sino en los mercados asiáticos en plena demanda de proteína animal y vegetal por su fase de crecimiento. Si en entre 2014-2024 China explicó el 28 % del crecimiento del consumo mundial de alimentos, entre 2024-2033 esa participación caería al 11 %. En contraste, India y el sudeste asiático explicarían conjuntamente el 31 % del crecimiento mundial del consumo de alimentos, convirtiéndose en el principal motor de la demanda global (OECD y Food and Agriculture Organization of the United Nations [FAO], 2024).
3. El acoplamiento con Washington y la política exterior hiperoccidentalista de Milei. Empuje desigual en los “motores exportadores”
La política exterior del Gobierno de Javier Milei puede encasillarse conceptualmente bajo la idea de “acoplamiento” (Russell y Tokatlian, 2008; Actis, 2025), a saber: considerar a Estados Unidos como un aliado estratégico e incondicional y plegarse a sus intereses vitales en materia internacional; prescindir de un activismo en la política regional y actuar en espejo en relación con el tipo de orden internacional buscado, en este caso ser una pieza clave del revisionismo del orden internacional liberal que el propio Estados Unidos supo construir. Si bien existe un componente ideológico muy marcado en esta opción externa del Gobierno de Milei (Merke y Pereira Doval, 2024), cabe destacar que la opción del acoplamiento tiene la percepción en los principales hacedores de política de que existen réditos materiales y económicos en el contexto de fragmentación económica. Como hemos analizado, este punto es empírico y fáctico.
Los viajes internacionales del presidente y de sus funcionarios más importantes, los acuerdos firmados (comerciales, de seguridad, militares), las votaciones en organismos internacionales y la participación en foros y espacios de gobernanza muestran una política exterior con una clara proyección hiperoccidentalista (Tokatlian, 2024).
La geometría de los viajes presidenciales es el primer indicador de la intensidad del acoplamiento con occidente. Milei visitó Estados Unidos 15 veces desde que asumió la presidencia en diciembre de 2023 hasta febrero de 2026, convirtiéndose en el presidente argentino que más ha visitado ese país en la historia. A fines de agosto de 2026 el presidente argentino no había viajado a ninguna nación de Asia. En la última década, en Sudamérica, solo Luis Arce, de Bolivia, pasó más de tres años de su mandato sin una gira oficial por esa región, la cual ha ganado peso relativo en el comercio y el PBI mundial de forma sostenida y acelerada desde inicios del siglo XXI. Por ejemplo, desde agosto de 2023 el presidente de Paraguay Santiago Peña Santiago —que comparte afinidad ideológica con Milei y tiene una relación especial con Washington— ha visitado cinco países de Asia-Pacífico: Taiwán, Japón, India, Singapur y Filipinas.
Por su parte, desde que la excanciller Mondino visitó China, Japón e India en abril de 2024 (pasaron más de dos años), ningún funcionario argentino de primerísimo nivel (incluidos Gerardo Werthein y Pablo Quirno) pisó Asia físicamente. Para poner otro ejemplo del propio vecindario: a pocos meses de asumir su cargo, el ministro de Relaciones Exteriores de Kast, Pérez Mackenna, ya visitó oficialmente China. Desde un principio, el Gobierno de Kast ha mostrado compromiso con acciones estratégicas con Washington, pero eso no implicó abandonar ni retraer sus fuertes vínculos comerciales y diplomáticos con Asia en general, China en particular.
Un simple estudio de benchmark muestra la anomalía de Argentina en el aspecto descripto. Entre países con redes diplomáticas de tamaño similar a la de Argentina, lo normal es que el canciller pise Asia —sobre todo China— dentro del primer año de gestión, dado el peso comercial de la región. Ningún par cercano de Argentina en el ranking Lowy Global Diplomacy Index (Argentina está en el puesto 16) como México, Canadá, Países Bajos y Suiza pasó dos años sin una visita oficial a Asia en el período reciente. El vacío argentino en presencia física de alto nivel en Asia es un caso atípico incluso dentro del propio patrón regional, donde la interdependencia comercial con China es cada vez más fuerte.
Según las proyecciones de la OECD y la FAO, la única región del mundo donde se espera que aumente el consumo per cápita de carne bovina de acá a la próxima década es Asia-Pacífico, justo cuando en la mayoría de las demás regiones se estanca o retrocede. El ascenso de las clases medias asiáticas explica gran parte del crecimiento proyectado del consumo mundial de proteínas cárnicas (12-14 % para 2030-2033), con China e India como motores centrales, aunque el propio informe anticipa que el ritmo de crecimiento chino se desacelerará frente a la próxima ola de demanda que vendrá de India, el sudeste asiático y posteriormente África (OECD y FAO, 2023).
El informe de Systemiq, citado ut supra, señala que aquellos países exportadores de alimentos que tengan mayor diversificación de mercados estarán en condiciones de amortiguar mejor la futura mayor autosuficiencia y aprovisionamiento “seguro y controlable” de alimentos básicos, proteínas, forraje e insumos críticos por parte de China. La seguridad alimentaria china debe leerse como un asunto de seguridad económica y nacional, al mismo nivel que lo que ocurre en energía y finanzas. El shock petrolero como consecuencia de la guerra en Irán en 2026 implicó un movimiento en el mercado que ningún analista/experto había previsto: Beijing redujo drásticamente la importación de petróleo.
Este antecedente demuestra cómo los decisores chinos han invertido para lograr resiliencia a shocks externos y crisis, y avanzar en sustitución tecnológica, acumular reservas y lograr capacidad de coordinación en el campo energético. Si China llegase en un futuro cercano a aplicar con éxito una estrategia análoga en alimentación, la consecuencia para Argentina, Brasil, Estados Unidos, Nueva Zelanda y otros exportadores no sería solamente perder cuota de mercado frente a competidores, sino enfrentar una posible caída estructural de la demanda china total, acompañada de presión bajista sobre precios, ingresos de exportación, rentabilidad agropecuaria y valor de activos vinculados a la cadena agropecuaria. La fragmentación geoeconómica favorece a Argentina en los sectores donde tiene alternativas de compradores, pero la expone en el sector donde su concentración en un solo comprador es más alta.
Es en este punto donde uno de los motores exportadores comienza a no tener la tracción necesaria con el actual lineamiento del accionar externo. La apertura de mercados, de carne o cualquier otro producto, se da por las negociaciones Estado. Los temas tarifarios/cupos y los fitosanitarios se solucionan (o no) según gestiones al más alto nivel político. La ausencia de viajes del presidente o del canciller argentino a Asia no paraliza la completo la relación comercial-sanitaria, pero sí reduce un canal más de "empuje político" disponible. Cuantos menos canales de alto nivel estén activos (canciller, presidente, economía), menos frecuentes son los momentos que fuerzan a las burocracias a cerrar protocolos pendientes y abrir los mercados.
El caso de Brasil muestra que la intensidad de la diplomacia de alto nivel hacia Asia se correlaciona directamente con la velocidad y el volumen de apertura de mercados agroalimentarios. Brasil, bajo Lula III, combinó al menos cinco giras presidenciales a la región desde 2023 —China (abril 2023, con una comitiva de más de 240 empresarios), Japón (mayo 2023 y marzo 2025, esta última con el objetivo explícito de destrabar el mercado nipón de carne bovina, valuado en USD 4000 millones y hasta entonces cerrado para Brasil), Vietnam (marzo 2025) e Indonesia (octubre 2025, visita de Estado recíproca)— con una duplicación en el ritmo de apertura de mercados agroalimentarios respecto a la gestión anterior: 105 nuevos mercados en 50 países en apenas 15 meses, frente a los 50 mercados en 24 países del mismo período previo. El resultado se refleja en plantas habilitadas por destino: 145 frigoríficos autorizados para exportar a China y 52 a Indonesia, mercado este último que Brasil abrió en 2019 y donde hoy es el tercer proveedor mundial.
A fines de agosto de 2026 la Argentina recibió la primera ronda presencial de negociaciones comerciales entre Mercosur y Vietnam, negociación que lidera argentina. Si a nivel Mercosur se negocian los aspectos arancelarios, aduaneros y el marco regulatorio, a nivel nacional se logran las autorizaciones y la apertura de mercados. Por ejemplo, Valeria Csukasi Cabrera, viceministra o subsecretaria de Relaciones Exteriores de Uruguay, ha liderado dos misiones oficiales a Vietnam entre 2025 y 2026 para promover y avanzar en la habilitación e ingreso de carnes y productos agropecuarios uruguayos en el mercado de Vietnam. Para aprovechar un posible acuerdo comercial la Argentina debería reforzar sus vínculos políticos con dicho país asiático.
Con respecto a otro de los motores analizados, es dable señalar que para las inversiones mineras occidentales y el ecosistema de empresas que están detrás, la firma por parte de la Argentina de Trade and Investment Framework Agreement (TIFA) con Estados Unidos, la entrada en vigor provisional del Acuerdo Mercosur-Unión Europea, la participación del Gobierno en el Strategic Framework to Strengthen Critical Minerals Supply Chains y la adhesión a La Pax Silica (o Paz de Silicio) —coalición internacional liderada por Estados Unidos lanzada en diciembre de 2025 para asegurar y diversificar las cadenas de suministro de tecnologías avanzadas, semiconductores y minerales críticos— representan marcos (geo)políticos/regulatorios que brindan mayor certidumbre y seguridad jurídica. Son señales claras de un claro posicionamiento geopolítico.
Sin embargo, ya sea por el compromiso asumido en materia de control de exportaciones o escrutinio de inversiones en el TIFA o en Pax Silica o la aceptación de formar parte de un área preferencial de comercio en minerales críticos que impulsa Estados Unidos bajo el Framework, el riesgo político para las empresas chinas de operar en una Argentina bajo reglas de mercado y alineamiento occidental es cada vez mayor.
Si el RIGI ofrece certidumbre cambiaria, fiscal y regulatoria, la política exterior del Gobierno de Milei genera incertidumbre (geo)política para China. Para una empresa china, el mayor riesgo no es necesariamente la expropiación ni el cierre inmediato del mercado, es la pérdida gradual de opcionalidad estratégica: menor acceso a activos sensibles, más debida diligencia, costos de cumplimiento mayores, financiamiento más caro, exclusión de proveedores/restricciones sobre equipos o datos y dificultad para incorporarse a cadenas certificadas como seguras. En un mercado como el litio, donde los márgenes operativos explican el éxito empresarial, estas dificultades afectan el clima de negocios para el capital chino. La “solución australiana” planteada ut supra parece difícil implementarla desde una estrategia de acoplamiento.
Por último, la estrategia de acoplamiento con Washington y la tributación del Gobierno de Milei de buscar incidir en la vida política brasileña tiene impacto en el desarrollo del motor energético, el cual, como ya se describió, tiene un fuerte e ineludible componente regional, en especial en materia de gas. La crisis diplomática desatada por los insultos del presidente Javier Milei contra Lula da Silva —proferidos el 25 de julio de 2026 durante el acto de lanzamiento de la candidatura de Flávio Bolsonaro— tiene un correlato concreto en la agenda energética bilateral, que incluye la posibilidad de exportar gas de Vaca Muerta y construir un reactor multipropósito en San Pablo, una inversión brasileña de más de USD 500 millones.
La Cancillería brasileña calificó el episodio como inédito, señalando que no hay precedentes de un presidente extranjero que, en territorio nacional, haya acumulado agresiones contra el jefe de Estado y las instituciones democráticas de un país con el que Brasil mantiene 203 años de vínculo diplomático, además de ser su principal socio comercial. En materia gasífera, aunque Total Energies ya concretó envíos de prueba a Brasil vía Bolivia, la nota subraya que dar el salto de exportaciones interrumpibles a contratos firmes requiere de inversiones significativas en midstream, cuyo financiamiento depende de clientes dispuestos a contractualizar volúmenes a un precio competitivo frente a alternativas como el GNL o la producción offshore brasileña —un tipo de decisión de inversión de largo plazo que se ve directamente afectada por la incertidumbre política bilateral—.
La Organización Latinoamericana y Caribeña de Energía (OLACDE) identifica que alcanzar mercados de mayor valor como San Pablo por gasoducto requiere ajustes regulatorios significativos en materia tarifaria y de derechos de exportación para volver viable la ecuación tanto para el exportador como para el comprador, y advierte que probablemente se necesite un tratado multilateral que actúe como paraguas institucional, promoviendo la coordinación operativa, la gestión de crisis y la armonización regulatoria entre los países involucrados. A esto se suma el diferencial tarifario todavía sin resolver por vía diplomática: mientras Yacimientos Petrolíferos Fiscales Bolivianos (YPFB) cobra actualmente un peaje de tránsito de USD 1,90 por MMBTU en el tramo boliviano, elevando el precio final en frontera brasileña a más de USD 9, la demanda industrial de Brasil pretende un precio de entrega de USD 7 por MMBTU —una brecha que solo work-arounds diplomáticos de alto nivel pueden cerrar—.
La importancia de darle respaldo político a mesas técnicas queda de manifiesto en la relación bilateral con Chile. El objetivo de llevar el gas de Vaca Muerta hacia la región del Biobío tiene una mesa técnica, pero con respaldo de la propia Cancillería al más alto nivel. La participación del canciller Quirno en junio 2026 muestra que el vínculo Vaca Muerta-Chile no es una iniciativa subnacional periférica, sino que tiene rango de política exterior nacional, aunque la tracción concreta la lleva el gobernador Figueroa. Es un caso de diplomacia multinivel, donde provincia y Cancillería se articulan.
Reflexiones finales: el “acomodamiento pragmático no excluyente” como norte para la política exterior argentina en la próxima década
La orientación y el diseño de la política exterior Argentina para la próxima década debe derivarse más en función de la estructura de la demanda exportadora en el actual escenario de fragmentación geoeconómica, y no de la lógica sistémica de la polaridad. Los “cuatro motores” exportadores que están cambiando la fisonomía de la economía argentina tienen geografías de demanda —y de dinámicas— distintas y, en algunos casos, antagónicas geopolíticamente, lo que hace costosa (costo de oportunidad incluido) cualquier estrategia de acoplamiento exclusivo sin afectar algunos de los motores del modelo de crecimiento.
El paper al distinguir entre motores de alta y baja sensibilidad geopolítica propone pasar de una estrategia de acoplamiento con Estados Unidos a una de acomodamiento: acompañar de forma selectiva a Estados Unidos —considerado como socio— antes que un aliado incondicional, buscando combinar cuestiones políticas, económicas y de seguridad de manera pragmática para expandir oportunidades de crecimiento comercial y económico. Se comparte con Schenoni (2026) el carácter restrictivo del sistema internacional para Sudamérica, en general, y para Argentina, en particular, de ensayar estrategias de “oposición limitada” o “desafío” con Washington, siguiendo los modelos de Rusell y Tokatlian. El punto central es que no se trata de asentir la dependencia, sino de gestionarla y buscar usufructuarla. En ese marco, el trabajo acepta el diagnóstico de Merke (2026) de que la variable estratégica decisiva ya no es el alineamiento, sino la construcción de opciones de afuera. La autonomía deja de depender principalmente del lugar que un Estado ocupa entre los polos y pasa a depender de la calidad de las alternativas que logra construir para sí mismo. El aporte sustantivo a la discusión es buscar operacionalizar su prescripción desde la economía política del desarrollo exportador.
La crítica al acoplamiento con Washington no solo se deriva de que el hegemón hoy es la principal fuente de imprevisibilidad coercitiva y de erosión de reglas, y por ende alinearse con él no compra imprevisibilidad (Merke, 2026). Se estructura en su incapacidad para que la política exterior pueda convertirse en una política pública más que traccione los motores exportadores.
Ahora bien, la relación especial con Estados Unidos y con el occidente desarrollado tiene para la Argentina, en el contexto de fragmentación económica, una materialidad concreta (oportunidades) que no tuvo en otros momentos históricos.
La Argentina pasa de la maldición de la distancia a la bendición de la confiabilidad por comercio seguro y resiliente. La misma geografía que durante la hiperglobalización era una condena (lejanía de los centros de producción y consumo, prima negativa de distancia) se convierte en la fragmentación geoeconómica en una ventaja estructural. La periferia geográfica se vuelve, finalizando la tercera década del siglo XXI, en centralidad estratégica para parte de la dotación de factores que cuenta el país. El “peso persistente de la geografía” en palabras de Schenoni, no es solo geopolítico, sino, como evidenciamos en el trabajo, geoeconómico.
La idea de optar por el "acomodamiento" con Estados Unidos —en el sentido de Russell y Tokatlian— no es una concesión estratégica a un actor externo, sino el reconocimiento de una realidad material y global estructural que ya existe. Para los proyectos políticos que quieran gobernar la Argentina, desconocer esta realidad geoeconómica puede conllevar importantes costos para el desarrollo de los motores exportadores. El “acomodamiento” con Washington implica tanto en la diversificación de vínculos como en la aproximación regional, en las posturas en la gobernanza internacional y en la búsqueda de mercados una estrategia que es más profunda del tono “activo” que puede ser el nuevo alineamiento en la tercera década del siglo XXI (Schenoni y Laporte, 2026; Laporte y Schenoni, 2026).
Como se evidenció a lo largo del trabajo, el acoplamiento ensayado por el actual Gobierno argentino tiene límites funcionales tanto en el comercio estructurado geopolíticamente (el caso del litio en minería, el gas en energía) como por riesgo de geopolitización tardía (alimentos). Como señala Merke, el alineamiento exclusivo es, además de estratégicamente insuficiente, económicamente costoso. La no-exclusividad no es una preferencia normativa ni una apuesta en sí por la autonomía: es una necesidad funcional derivada de quien compra (y quien comprará) lo que Argentina produce. El fuerte acoplamiento occidental coarta la posibilidad de implementar estrategias externas sofisticadas para promover intereses nacionales en un mundo en transformación.
La demanda sectorial de los cuatros motores produce incentivos diferenciados para el tipo de opción externa que conviene construir en cada sector: intensidad con el occidente desarrollado en energía y SBC donde la demanda occidental ya existe y el secure trade genera prima adicional; diversificación activa en alimentos antes de que la autosuficiencia de China haga geopolítica la elección de proveedores; y un dilema específico en minerales críticos donde la solución australiana —separar quién invierte de quién compra— es la única forma de no reducir involuntariamente “la propia opción de afuera” en palabras de Merke.
Lo que el caso australiano demuestra con mayor nitidez para la política exterior argentina —y que lo convierte en el espejo más pertinente— es que la participación en las arquitecturas de seguridad económica lideradas por Washington (y todo el ecosistema detrás) no es incompatible con el mantenimiento activo del vínculo comercial con Beijing, siempre que esa combinación sea gestionada con deliberación estratégica y no con ataduras ideológicas. Australia fue uno de los siete países fundadores de Pax Silica y en octubre de 2025, el primer ministro Albanese y Trump firmaron en la Casa Blanca el US-Australia Framework for Securing of Supply in the Mining and Processing of Critical Minerals and Rare Earths. Australia es, por tanto, un miembro de pleno derecho de las mismas arquitecturas que Argentina comenzó a integrar en 2026, pero con una diferencia sustancial: Canberra construyó simultáneamente el otro lado de la ecuación. En julio de 2025, en su primera visita a China tras ser reelecto en mayo, Albanese encabezó una delegación empresarial de gran escala en Beijing, Shanghái y Chengdu, donde se reunió con Xi Jinping y otros importantes funcionarios del PCCh. La visita produjo una Declaración de Resultados Conjunta que abarcó facilitación comercial, inversión en energía limpia e infraestructura digital, y reafirmó compromisos de modernizar el China-Australia Free Trade Agreement (ChAFTA) con orientación hacia sectores de mayor valor agregado como inteligencia artificial, economía digital e innovación en salud. Lejos de ser contradictorias, las dos jugadas son constitutivas de una misma estrategia: Australia como un actor indispensable en la cadena de suministro de la economía tecnológica del siglo XXI, sin que eso implique renunciar a China como socio comercial dominante y la diversificación de vínculos externos. El acoplamiento con Washington que ensayó Scott Morrison (2018-2022) generó muchos costos para dos motores exportadores que comparte con Argentina, la agroindustria y la minería. Albanese (primer ministro desde 2023) preservó el alineamiento estratégico heredado de Morrison (2018-2022), pero reintrodujo prácticas selectivas y pragmática en los planos diplomático, comercial y geoeconómico (Laurenceson, 2025). Ese es exactamente el modelo que Argentina debería internalizar.
En definitiva, Argentina se encuentra ante una inflexión estructural poco frecuente en la historia de los países periféricos: el momento en que las condiciones sistémicas externas se alinean con la dotación de recursos propios para producir una ventana de oportunidad genuina. La fragmentación geoeconómica no genera esa oportunidad para todos los países por igual. El desafío no es, por tanto, elegir el bando correcto en la rivalidad sino-norteamericana o en la competencia entre grandes poderes, sino construir desde adentro las capacidades estatales, regulatorias e infraestructurales que permitan monetizar esa posición sin capturarla en exclusividad. En materia de política exterior, el acomodamiento pragmático no excluyente no es una doctrina de neutralidad ni una apuesta por la autonomía como valor en sí mismo: es la traducción a estrategia de inserción internacional de lo que la estructura exportadora argentina ya impone como necesidad.